Strategy oznámila cenu své první veřejné nabídky 28 011 111 akcií variabilně úročených preferenčních akcií série A s prodlouženou splatností za 90 dolarů za akcii. Společnost očekává, že po odečtení emisních poplatků a nákladů získá čistý výnos ve výši přibližně 2,474 miliardy dolarů.
Nabídka akcií STRC má být vypořádána 29. července 2025, s výhradou obvyklých podmínek uzavření. Společnost Strategy (MSTR/STRK/STRF/STRD) uvedla, že výnosy hodlá použít na obecné podnikatelské účely, včetně akvizice bitcoinů a provozního kapitálu.
Preferenční akcie budou mít počáteční měsíční dividendový výnos 9,00 % p.a. z nominální hodnoty 100 USD na akcii. Dividendy budou vypláceny měsíčně počínaje 31. srpnem 2025, jakmile to schválí představenstvo. Společnost Strategy si vyhrazuje právo upravit dividendový výnos s výhradou určitých omezení, včetně omezení snížení a požadavků na výplatu akumulovaných dividend v plné výši.
Společnost může akcie odkoupit za 101 USD za akcii plus nahromaděné dividendy, jakmile budou akcie kótovány na hlavních burzách, za předpokladu, že celková jmenovitá hodnota zůstane nejméně 250 milionů USD. Držitelé mají právo na zpětný odkup za jmenovitou hodnotu 100 USD plus dividendy, pokud dojde k určitým zásadním změnám.
Likvidační preference bude zpočátku 100 USD za akcii, ale bude se denně upravovat na základě obchodních cen a dalších faktorů. Morgan Stanley, Barclays, Moelis & Company a TD Securities jsou společnými vedoucími manažery emise.
Strategy se popisuje jako veřejně obchodovaná společnost, která přijala bitcoin jako své primární rezervní aktivum a poskytuje také analytický software pro podniky.
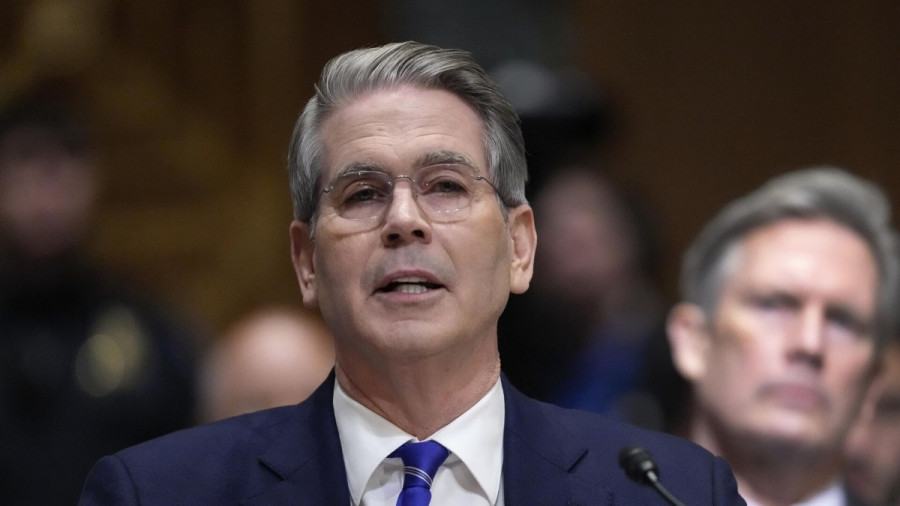
Докато доларът губи позиции спрямо еврото, паунда и други рискови активи – под натиска на продължаващите мащабни интервенции на валутните пазари в подкрепа на йената – министърът на финансите Скот Бесент заяви, че администрацията на Тръмп ще се опита да прокара план за намаляване на федералния дефицит през Конгреса до края на годината, ако демократите спечелят мнозинство в някоя от двете камари на междинните избори през ноември.
Логиката на времевата рамка е ясна. „Ще трябва да прокараме това набързо в периода на lame duck, вместо да можем да отделим повече време“, каза Bessent, имайки предвид приблизително двумесечния прозорец между вота на 3 ноември и 3 януари 2027 г., когато новоизбраните членове встъпват в длъжност.
Това изказване съдържа признание, което заслужава внимание: Министерството на финансите публично се подготвя за поражение на управляващата партия и планира да прокара мащабна фискална реформа през напускащия Конгрес. В момента републиканците контролират и двете камари; загубата на която и да е от тях би позволила на демократите да блокират законодателната програма на президента за оставащата част от мандата.
Мащабът на задачата е стряскащ. Според оценките на Congressional Budget Office правителството на САЩ ще изхарчи почти 2 трилиона долара повече, отколкото ще получи като приходи тази година. Дефицитът се разшири през последните години заради разходите по време на пандемията при първата администрация на Trump и последвалите мерки при Biden, както и заради собствените законодателни приоритети на настоящия президент, включително водещия му законопроект за данъците.
Причинно-следствената връзка от фискалната картина към пазарите е пряка и вече се вижда. Растящият дефицит изисква повече заеми; увеличеното предлагане на дълг с дълъг матуритет натиска цените на облигациите надолу; дългосрочните доходности достигнаха най-високите си нива от десетилетия; а нарастващите разходи за обслужване на дълга допълнително влошават дефицита. Президентът на Richmond Fed Tom Barkin описа този механизъм като надвиснала разплата, без да посочва конкретен времеви хоризонт.
Реакцията на Bessent беше нетрадиционна, а ефектът – показателен. Августовското разширяване на програмата на Министерството на финансите за обратно изкупуване на дългосрочен дълг временно понижи доходностите, но в началото на септември доходността по 30-годишните облигации отново беше близо до 5,28%, на практика заличавайки предишното движение. Bessent също се намеси в подкрепа на японската йена, а тази седмица дори публично призова трейдърите да „търгуват срещу мен“, позовавайки се на това, което нарече вътрешна информация – коментар, който натежа върху щатския долар.
Това разкрива фундаменталната слабост на подхода: пазарните интервенции лекуват симптомите, докато коренната причина е фискалната траектория – а провалът на августовското обратно изкупуване подчертава този урок с болезнена яснота.
Най-показателният елемент в изявлението на Bessent беше това, което той не каза. Той не разкри дали планът за дефицита ще разчита на съкращения на здравни и социални програми като Medicare и Social Security или на увеличение на данъците. Пропускът е многозначителен, защото и двата варианта са политически токсични и обхващат по-голямата част от дискреционните разходи, които реалистично могат да бъдат намалени.
Техническата картина за EUR/USD подсказва, че купувачите трябва да се концентрират върху пробив на 1,1650. Само това ще отвори път за тест на 1,1670. Оттам е възможен поход към 1,1690, но постигането му без подкрепа от водещи пазарни участници ще бъде трудно. В низходяща посока очаквам сериозно купуване едва около 1,1635. Ако там липсват купувачи, ще е по-разумно да се изчака ново дъно при 1,1610 или да се обмислят дълги позиции от 1,1580.
Техническата картина за GBP/USD показва, че купувачите на паунда трябва да преодолеят най-близката съпротива при 1,3565, за да таргетират 1,3585; пробивът над това ниво ще бъде предизвикателен. По-далечната цел е 1,3600. При спад мечките ще се опитат да установят контрол над 1,3530. Ако успеят, пробивът на рейнджа ще нанесе сериозен удар по биковете и ще тласне GBP/USD към 1,3510 с перспектива за разширение до 1,3480.
БЪРЗИ ЛИНКОВЕ
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.




 Свържете се с нас