Strategy oznámila cenu své první veřejné nabídky 28 011 111 akcií variabilně úročených preferenčních akcií série A s prodlouženou splatností za 90 dolarů za akcii. Společnost očekává, že po odečtení emisních poplatků a nákladů získá čistý výnos ve výši přibližně 2,474 miliardy dolarů.
Nabídka akcií STRC má být vypořádána 29. července 2025, s výhradou obvyklých podmínek uzavření. Společnost Strategy (MSTR/STRK/STRF/STRD) uvedla, že výnosy hodlá použít na obecné podnikatelské účely, včetně akvizice bitcoinů a provozního kapitálu.
Preferenční akcie budou mít počáteční měsíční dividendový výnos 9,00 % p.a. z nominální hodnoty 100 USD na akcii. Dividendy budou vypláceny měsíčně počínaje 31. srpnem 2025, jakmile to schválí představenstvo. Společnost Strategy si vyhrazuje právo upravit dividendový výnos s výhradou určitých omezení, včetně omezení snížení a požadavků na výplatu akumulovaných dividend v plné výši.
Společnost může akcie odkoupit za 101 USD za akcii plus nahromaděné dividendy, jakmile budou akcie kótovány na hlavních burzách, za předpokladu, že celková jmenovitá hodnota zůstane nejméně 250 milionů USD. Držitelé mají právo na zpětný odkup za jmenovitou hodnotu 100 USD plus dividendy, pokud dojde k určitým zásadním změnám.
Likvidační preference bude zpočátku 100 USD za akcii, ale bude se denně upravovat na základě obchodních cen a dalších faktorů. Morgan Stanley, Barclays, Moelis & Company a TD Securities jsou společnými vedoucími manažery emise.
Strategy se popisuje jako veřejně obchodovaná společnost, která přijala bitcoin jako své primární rezervní aktivum a poskytuje také analytický software pro podniky.
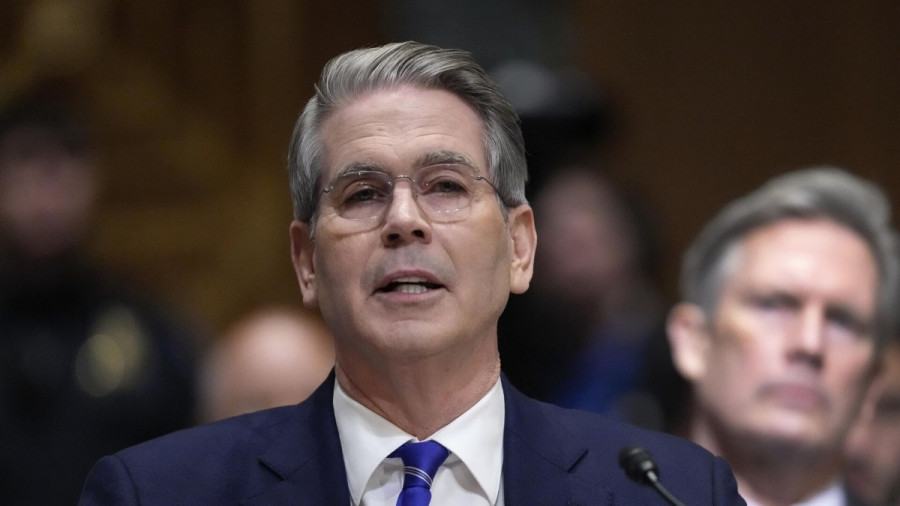
Alors que le dollar perd du terrain face à l’euro, à la livre sterling et à d’autres actifs risqués, sous la pression d’interventions massives et continues sur le marché des changes en faveur du yen, le secrétaire au Trésor Scott Bessent a déclaré que l’administration Trump chercherait à faire adopter par le Congrès, d’ici la fin de l’année, un plan de réduction du déficit fédéral si les démocrates remportent la majorité dans l’une ou l’autre chambre lors des élections de mi-mandat de novembre.
La logique du calendrier est explicite. « Il faudrait faire passer cela en urgence pendant la session de fin de mandat, plutôt que de pouvoir prendre plus de temps », a déclaré Bessent, en faisant référence à la fenêtre d’environ deux mois entre le vote du 3 novembre et le 3 janvier 2027, date de prise de fonctions des nouveaux élus.
Cette remarque contient un aveu qui mérite l’attention : le Treasury se prépare publiquement à la défaite du parti au pouvoir et prévoit de faire adopter une réforme budgétaire majeure par la législature sortante. Les Républicains contrôlent actuellement les deux chambres ; perdre l’une ou l’autre permettrait aux Démocrates de bloquer l’agenda législatif du président pour le reste du mandat.
L’ampleur de la tâche est vertigineuse. Le Congressional Budget Office estime que le gouvernement américain dépensera cette année près de 2 000 milliards de dollars de plus qu’il ne percevra en recettes. Le déficit s’est creusé ces dernières années en raison des dépenses liées à la pandémie sous la première administration Trump, des mesures ultérieures de Biden, ainsi que des priorités législatives du président actuel, dont son projet de loi fiscal phare.
La chaîne causale reliant la situation budgétaire aux marchés est directe et déjà visible. Un déficit croissant exige davantage d’emprunts ; une offre accrue de dette à long terme fait baisser les prix des obligations ; les rendements à long terme ont atteint des sommets inédits depuis plusieurs décennies ; et la hausse du coût du service de la dette aggrave encore le déficit. Le président de la Fed de Richmond, Tom Barkin, a décrit ce mécanisme comme un règlement de comptes imminent, sans en préciser l’échéance.
La réponse de Bessent a été peu conventionnelle, et l’effet a été révélateur. L’élargissement en août par le Treasury des rachats à long terme a brièvement fait baisser les rendements, mais début septembre les rendements à 30 ans étaient de retour autour de 5,28 %, effaçant quasiment le mouvement précédent. Bessent est également intervenu pour soutenir le yen japonais et, cette semaine, il est même allé jusqu’à dire publiquement aux traders de « prendre position contre moi », invoquant ce qu’il a qualifié d’informations privilégiées, un commentaire qui a pesé sur le dollar.
Cela met en lumière la faiblesse fondamentale de cette approche : les interventions de marché traitent le symptôme, tandis que la cause profonde réside dans la trajectoire budgétaire — et l’échec du programme de rachats d’août illustre cette leçon avec une grande netteté.
L’élément le plus révélateur de la déclaration de Bessent tient à ce qu’il n’a pas dit. Il n’a pas précisé si le plan de réduction du déficit reposerait sur des coupes dans les programmes sociaux et de santé, tels que Medicare et Social Security, ou sur des augmentations d’impôts. Cette omission est significative, car les deux options sont politiquement toxiques et couvrent l’essentiel des dépenses discrétionnaires pouvant être réduites de manière réaliste.
Le tableau technique pour l’EUR/USD suggère que les acheteurs doivent se concentrer sur la conquête de 1,1650. Ce n’est qu’à cette condition qu’une voie s’ouvrira pour tester 1,1670. De là, une poussée vers 1,1690 est possible, mais y parvenir sans le soutien de grands intervenants sera difficile. À la baisse, je m’attends à ce que tout achat sérieux ne se manifeste qu’autour de 1,1635. Si les acheteurs sont absents à ce niveau, il sera prudent d’attendre un nouveau plus bas à 1,1610 ou d’envisager des positions longues à partir de 1,1580.
Le tableau technique pour le GBP/USD révèle que les acheteurs de livre doivent franchir la première résistance à 1,3565 pour viser 1,3585 ; dépasser ce niveau sera difficile. L’objectif plus éloigné se situe à 1,3600. En cas de repli, les vendeurs tenteront de prendre le contrôle à 1,3530. S’ils y parviennent, une sortie du range portera un coup sérieux aux acheteurs et poussera le GBP/USD vers 1,3510, avec la perspective d’une extension jusqu’à 1,3480.
QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.




 Contactez-nous