L’EUR/USD a effectué un nouveau retournement en faveur de l’euro vers la fin de la semaine dernière, après un balayage de liquidité sous le dernier creux de swing. Cela
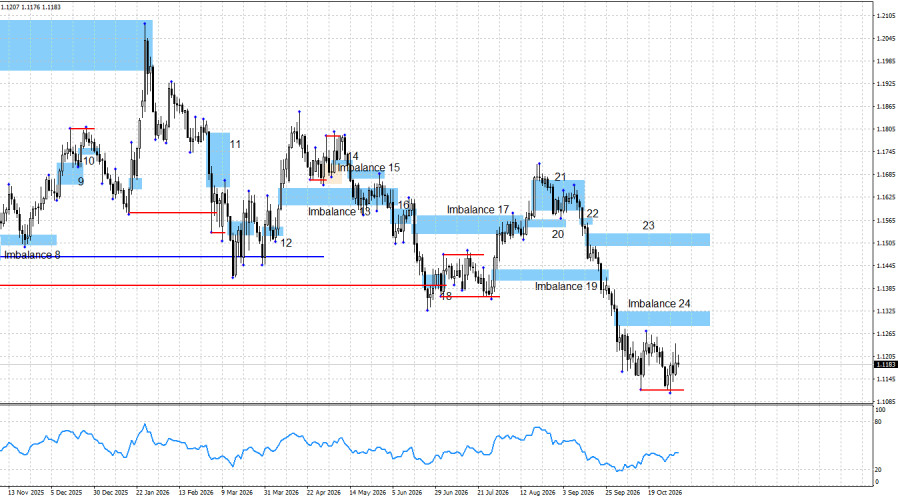
L’EUR/USD a effectué un nouveau retournement en faveur de l’euro vers la fin de la semaine dernière, après un balayage de liquidité sous le dernier creux de swing. Cela a créé des bases techniques pour une reprise de la monnaie européenne, et l’anticipation reste que les acheteurs finiront par lancer une reprise haussière durable. Dans cette optique, les vendeurs ont maintenu leur pression trop longtemps et avec trop peu de résistance, alors que le flux d’actualités de ces derniers mois n’a pas été à ce point unilatéral qu’il justifie des gains du seul dollar américain. L’euro mérite au minimum un mouvement correctif. Il dispose en outre d’un objectif potentiel clair : l’imbalance 24, à partir de laquelle l’impulsion baissière pourrait reprendre et un nouveau signal de vente pourrait se former.
Les résultats des élections au Congrès américain seront connus dès demain, et les traders semblent interpréter même cet événement en faveur du dollar américain. Le parti au pouvoir de Donald Trump devrait probablement perdre les élections, ce qui pourrait entraîner des changements dans la politique américaine. Cependant, la nature de ces changements reste incertaine. Seront‑ils positifs ou négatifs ? La réticence persistante du dollar à baisser suggère que le marché perçoit favorablement une éventuelle victoire démocrate. En conséquence, les traders continuent de chercher des raisons d’acheter le dollar américain, même cette semaine.
Il convient de rappeler que l’une des principales raisons de l’appréciation du dollar au cours des deux derniers mois a été la position restrictive de la Federal Reserve. Toutefois, la posture de la Fed n’est pas aussi « hawkish » que beaucoup le pensent. Lors de la dernière réunion, seuls deux membres du FOMC ont voté pour un resserrement supplémentaire, tandis que la Fed elle‑même a adopté une décision neutre, qui ne justifiait pas la domination du dollar sur l’euro ces dernières semaines. L’économie américaine a progressé plus fortement que prévu au troisième trimestre, mais l’économie de la zone euro a également fait mieux que prévu. La European Central Bank a laissé ses taux inchangés et devrait elle aussi les relever en décembre, tout comme la Fed. À l’heure actuelle, les conditions économiques dans la zone euro et aux États‑Unis sont globalement similaires.
À ce stade, il n’existe aucun signe clair indiquant que l’avancée baissière touche à sa fin. L’imbalance 24 reste pertinente, et le prix pourrait y réagir, produisant un nouveau signal de vente. Les vendeurs sont allés très loin, et il sera désormais difficile de stopper leur dynamique. Les acheteurs, de leur côté, doivent invalider l’imbalance 24 et établir des schémas haussiers avant qu’une reprise significative puisse être envisagée. Cela exigerait une forte impulsion à la hausse de l’euro, mais jusqu’à présent, les acheteurs n’ont guère montré autre chose qu’une certaine inertie.
En septembre, le FOMC a relevé ses taux d’intérêt et signalé sa volonté de durcir la politique monétaire, ce qui a suffi à déclencher une large vague de baisse qui se poursuit jusqu’à aujourd’hui. Cependant, malgré le resserrement de septembre par la Fed et la possibilité d’un nouveau mouvement en décembre, il serait inexact de conclure que l’euro n’a reçu aucune nouvelle positive durant cette période.
Dans l’ensemble, le contexte fondamental semble toujours pencher en faveur des acheteurs. Bien que la Fed ait adopté une position de politique monétaire plus restrictive, ce n’est pas le seul facteur déterminant des taux de change. La zone euro fait elle aussi face à des difficultés, mais l’élément clé est que des problèmes existent partout, tandis que l’euro est la monnaie qui continue de reculer. Les deux banques centrales resserrent leur politique monétaire, mais seul le dollar américain s’apprécie. Néanmoins, il ne faut pas s’attendre à une reprise de l’euro tant que des signaux haussiers n’apparaissent pas. Acheter la monnaie européenne à l’avance n’est pas non plus recommandé.
La structure actuelle du graphique indique que l’impulsion baissière reste solidement en place, sans scénario alternatif clair pour l’instant. L’imbalance 24 est la principale configuration active et pourrait être testée prochainement. Les opportunités actuelles des acheteurs se limitent aux balayages de liquidité sous les creux évidents de swing. Cependant, un simple balayage de liquidité ne suffit pas à justifier l’ouverture de positions acheteuses.
Le flux de nouvelles économiques de mardi était relativement faible. Les élections américaines ont officiellement débuté, mais les résultats ne seront pas disponibles avant demain au plus tôt. La seule publication majeure du jour était le rapport JOLTS sur les offres d’emploi aux États‑Unis, qui avait peu de chances d’attirer une attention significative de la part des traders dès le départ.
Il existe encore de nombreux arguments en faveur d’une offensive des acheteurs en 2026. Structurellement et à l’échelle globale, la politique de Trump — qui avait contribué à la forte baisse du dollar américain l’an dernier — n’a pas changé. À l’heure actuelle, aucun facteur majeur ne soutient vraiment la devise américaine, malgré la posture « hawkish » du FOMC. Les développements géopolitiques et la situation tendue en Europe pèsent actuellement sur l’euro.
Le calendrier économique du 4 novembre comprend au moins quatre publications importantes. Le flux de nouvelles économiques pourrait avoir un impact significatif sur le sentiment de marché tout au long de la journée de mercredi.
Dans cette optique, la paire reste en phase de formation d’une tendance haussière, qui connaît une pause corrective depuis un an. Le contexte fondamental a fortement tourné en faveur des vendeurs il y a huit mois, mais la tendance de fond, en place depuis quatre ans, ne peut pas encore être considérée comme invalidée ou achevée.
Les acheteurs pourraient reprendre leur offensive avant la fin de l’année. Toutefois, leurs opportunités actuelles se limitent au creux de juin à 1,1066 de l’an dernier et au creux de 1,1114 inscrit il y a plusieurs semaines, qui pourraient tous deux servir d’objectifs lors de balayages de liquidité. Un nouveau signal de vente pourrait également se former au sein de l’imbalance 24.
QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.




 Contactez-nous